
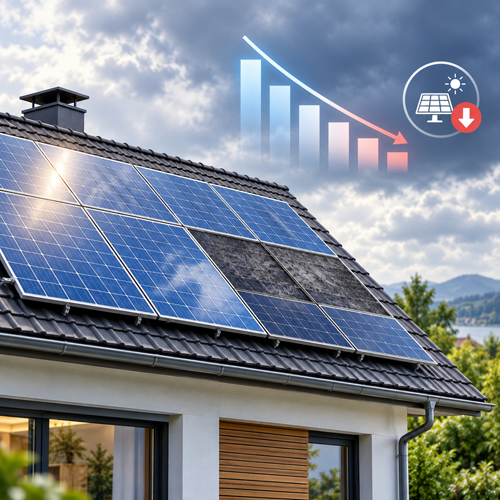
Wenn eine Photovoltaikanlage nach einem Schaden keinen oder deutlich weniger Strom produziert, entstehen nicht nur Reparaturkosten. Je nach Nutzung fehlen Einspeiseerlöse, während bei Eigenverbrauch zusätzlich Strom aus dem Netz bezogen werden muss. Eine Ertragsausfallversicherung kann diese finanziellen Folgen abfedern – allerdings nur innerhalb der vereinbarten Bedingungen.
Was bedeutet Ertragsausfall bei einer Photovoltaikanlage?
Als Ertragsausfall bei Photovoltaik wird der finanzielle Verlust bezeichnet, der dadurch entsteht, dass eine Photovoltaikanlage wegen eines versicherten Ereignisses vorübergehend nicht oder nur eingeschränkt arbeitet. Bei einer Anlage mit Volleinspeisung betrifft das vor allem die entgangenen Erlöse aus der Stromeinspeisung. Bei einer Anlage mit Eigenverbrauch und Überschusseinspeisung kann zusätzlich relevant sein, dass während des Ausfalls mehr Strom aus dem öffentlichen Netz bezogen werden muss.
Wichtig ist die Abgrenzung zwischen dem Sachschaden an der Anlage und dem daraus entstehenden finanziellen Ausfall. Die Reparatur eines beschädigten Wechselrichters oder zerstörter Module ist eine Sachschadenleistung. Die während der Reparaturzeit entgangenen Einnahmen oder zusätzlichen Strombezugskosten sind dagegen ein Ertragsausfall. Ob beides versichert ist, hängt vom jeweiligen Vertrag ab.
Ein bloßer Minderertrag reicht deshalb nicht automatisch aus. In den ausgewerteten Versicherungsbedingungen ist der Ertragsausfall an einen ersatzpflichtigen Sachschaden gekoppelt. Diese Verknüpfung ist ein zentraler Punkt, der vor Abschluss einer Photovoltaikversicherung geprüft werden sollte.
Wann zahlt die Versicherung bei Ertragsausfall?
Versicherungsschutz kann bestehen, wenn ein versicherter Sachschaden die Photovoltaikanlage beschädigt oder zerstört und dadurch die Stromproduktion unterbrochen oder beeinträchtigt wird. Je nach Bedingungswerk können beispielsweise Brand, Blitzschlag, Überspannung, Sturm, Hagel, Diebstahl, Vandalismus, Tierverbiss oder bestimmte elektrische Schäden versichert sein. Entscheidend ist immer, ob die konkrete Schadenursache im Vertrag eingeschlossen ist und kein Ausschluss greift.
Ein typischer Fall wäre ein beschädigter Wechselrichter nach einem versicherten elektrischen Ereignis. Fällt dadurch die gesamte Anlage aus, können neben den Reparaturkosten auch die finanziellen Folgen der Betriebsunterbrechung versichert sein. Gleiches gilt grundsätzlich bei einem Teilschaden: Ist nur ein Teil der Anlagenleistung nicht verfügbar, wird der Ertragsausfall regelmäßig auf Grundlage der tatsächlich ausgefallenen Leistung betrachtet.
Nicht jeder technische Defekt führt jedoch zu einer Ertragsausfallentschädigung. Schäden durch normale Abnutzung oder Alterung, reine Leistungsmängel oder andere nicht versicherte Ursachen können ausgeschlossen sein. Auch bei einer Abschaltung ohne versicherten Sachschaden besteht nicht automatisch Anspruch auf eine Leistung.
Wie wird der Ertragsausfall bei Photovoltaik berechnet?
Die Berechnung hängt wesentlich davon ab, wie die Photovoltaikanlage genutzt wird. Bei einer netzgekoppelten Anlage mit ausschließlicher Einspeisung kann der nachgewiesene Verlust aus der Stromeinspeisung maßgeblich sein. Bei Eigenverbrauch mit Überschusseinspeisung können sowohl die nachgewiesenen Mehrkosten für den zusätzlichen Strombezug als auch der Ausfall der Einspeiseerlöse berücksichtigt werden. Bei bestimmten Inselanlagen können wiederum die nachgewiesenen Kosten für einen alternativen Strombezug im Vordergrund stehen.
Die Höhe der Einspeisevergütung ist nicht für jede Anlage gleich. Sie hängt unter anderem vom Zeitpunkt der Inbetriebnahme, von der installierten Leistung und vom gewählten Einspeisemodell ab. Deshalb lässt sich der tatsächliche Ertragsausfall nicht seriös mit einem einzigen pauschalen Betrag für alle Anlagen berechnen.
In den für diesen Beitrag ausgewerteten Projektunterlagen findet sich als konkretes Beispiel eine Entschädigung von bis zu 2,50 Euro je Tag und je ausgefallenem kWp. Gleichzeitig ist die Leistung auf den tatsächlich festgestellten Ertragsausfall begrenzt. Höhere Erträge können nach den dortigen Bedingungen nur berücksichtigt werden, wenn sie ausreichend dokumentiert und nachgewiesen werden.
Dieser Betrag ist kein allgemeingültiger Marktstandard. Maßgeblich sind immer der konkrete Versicherungsschein und die dazugehörigen Versicherungsbedingungen.
Wie lange wird der Ertragsausfall ersetzt?
Für den Ertragsausfallschutz ist die sogenannte Haftzeit wichtig. Sie beschreibt den Zeitraum, für den der Versicherer nach einem ersatzpflichtigen Schaden höchstens eine Entschädigung für die Betriebsunterbrechung leistet. In den ausgewerteten Unterlagen beträgt diese Haftzeit beispielhaft bis zu 360 Tage.
Der tatsächliche Entschädigungszeitraum kann kürzer sein. Maßgeblich ist grundsätzlich die Dauer der schadenbedingten Betriebsunterbrechung bis zur wiederhergestellten Betriebsbereitschaft. Außerdem können im Vertrag eine Karenzzeit oder ein Selbstbehalt vereinbart sein. Dann trägt der Versicherungsnehmer einen Teil des Ausfalls selbst.
Ein weiterer wichtiger Punkt ist der Beginn der Betriebsunterbrechung. In den ausgewerteten Bedingungen spielt die Schadenmeldung eine zentrale Rolle. Unter bestimmten Voraussetzungen kann ein früherer Beginn berücksichtigt werden, wenn der tatsächliche Ausfall beispielsweise über Datenlogger oder Wechselrichterdaten nachvollziehbar nachgewiesen wird.
Für Anlagenbetreiber bedeutet das: Ein Schaden sollte möglichst früh gemeldet und technisch dokumentiert werden.
Welche Nachweise sind bei einem Ertragsausfall wichtig?
Je besser der Zustand der Anlage und der Beginn des Ausfalls dokumentiert sind, desto leichter lässt sich ein Ertragsausfall nachvollziehen. Hilfreich sind insbesondere:
- Ertragsdaten aus Monitoring oder Datenlogger,
- Wechselrichterprotokolle,
- Abrechnungen des Netzbetreibers beziehungsweise Energieabnehmers,
- Stromrechnungen für zusätzlichen Netzbezug,
- Fotos des Schadens sowie
- Berichte und Rechnungen des Reparaturbetriebs.
Bei größeren oder länger andauernden Schäden sollte außerdem festgehalten werden, wann der Schaden entdeckt, wann er gemeldet und wann die Anlage oder der betroffene Anlagenteil wieder in Betrieb genommen wurde. Für die Entschädigung kann entscheidend sein, welche Leistung tatsächlich ausgefallen ist und wie lange dieser Ausfall auf den versicherten Schaden zurückzuführen war.
Werden Ersatzteile erst nach längerer Zeit geliefert, kann eine ausreichend lange Haftzeit besonders relevant werden. Die maximale Haftzeit allein garantiert allerdings noch keine Zahlung für den gesamten Zeitraum. Entscheidend bleibt, dass der fortdauernde Ausfall auf den versicherten Schaden zurückzuführen ist und die vertraglichen Voraussetzungen erfüllt sind.
Wann kann die Ertragsausfallentschädigung gekürzt oder abgelehnt werden?
Eine Leistung kann entfallen oder geringer ausfallen, wenn die Ursache des Stillstands nicht versichert ist, der tatsächliche finanzielle Verlust nicht nachgewiesen werden kann oder der vereinbarte Selbstbehalt beziehungsweise eine Karenzfrist greift. Auch verletzte Sicherheitsvorschriften, Obliegenheiten oder nicht angezeigte Gefahrerhöhungen können sich auf den Versicherungsschutz auswirken.
Besonders wichtig ist deshalb die Unterscheidung zwischen einem versicherten Sachschaden und einer reinen technischen Minderleistung. Produziert eine ältere Anlage wegen natürlicher Alterung weniger Strom, ist das nicht dasselbe wie eine Betriebsunterbrechung nach einem versicherten Schaden. Auch ein erwarteter, aber nie tatsächlich erzielter Mehrertrag ist nicht automatisch versichert.
Vor dem Abschluss sollte deshalb geprüft werden, wie der Vertrag den Ertragsausfall definiert, welche Ursachen versichert sind, wie die Entschädigung berechnet wird, welche Haftzeit gilt und welche Nachweise verlangt werden. Ebenso wichtig ist die Frage, ob Eigenverbrauch, Überschusseinspeisung und zusätzliche Strombezugskosten im gewünschten Umfang berücksichtigt werden.
Fazit: Ertragsausfall ist mehr als nur entgangene Einspeisevergütung
Fällt eine Photovoltaikanlage nach einem versicherten Sachschaden aus, können die finanziellen Folgen deutlich über die reinen Reparaturkosten hinausgehen. Bei Volleinspeisung fehlen Einnahmen, bei Eigenverbrauch steigt zusätzlich der Bezug aus dem öffentlichen Netz. Ein passend vereinbarter Ertragsausfallschutz kann diese Lücke schließen.
Die entscheidenden Punkte stehen jedoch im Bedingungswerk: versicherte Schadenursache, Berechnung der Entschädigung, Haftzeit, Selbstbehalt und Nachweispflichten. Pauschale Aussagen zur Leistung sind deshalb nicht sinnvoll.
Wer seine bestehende Absicherung prüfen möchte oder Interesse an PV (Photovoltaik) Versicherungen hat, sollte den Ertragsausfallschutz ausdrücklich in den Vergleich einbeziehen.
Hinterlasse jetzt einen Kommentar